През 1971 г. финансовият министър на САЩ Джон Конъли подхвърля на европейските си колеги крилатата фраза - "Доларът е наша валута, но е ваш проблем". Тогава светът все още привиква към края на златния стандарт.
Днес, половин век по-късно, думите звучат по-актуално и по-заплашително от всякога. На фона на държавен дълг на САЩ, устремен към рекордните 40 трилиона долара, въпросът е докога глобалната икономика може да крепи най-голямата финансова конструкция в историята.

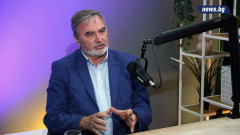
Темата и нейните глобални измерения бяха анализирани по време на предаването "Ревизия" по NOVA News от бившия главен икономист на Международния валутен фонд проф. Кенет Рогоф.
Анатомия на една илюзия
Критиката към американската фискална политика не идва само от политическите опоненти на Белия дом, но и от водещи икономисти.
"Част от случилото се е свързано с глобалната финансова криза от 2008-2009 година, която доведе до рязко увеличение на американския дълг. След това той до известна степен се стабилизира. После дойдоха данъчните съкращения, след като Тръмп спечели изборите. След това пандемията доведе до ново голямо увеличение. Но това, което стои зад всичко, е, че и двете политически партии се убедиха, че дългът е нещо като безплатен обяд", каза проф. Рогоф.
И допълни, че в момента във Вашингтон е много трудно да убедиш когото и да било да направи нещо по отношение на бюджета. И това е основният проблем.
Правителството в САЩ продължава да генерира трилионни дефицити всяка година, независимо коя политическа сила държи властта. От 1971 г. страната увеличава своя дълг към БВП с почти 100%, до рекордните 124,6%.

Растат рисковете, но централните банки и пенсионните фондове по света продължават масово да купуват американски държавни ценни книжа, тъй като нямат достатъчно ликвидна сигурна алтернатива.
Защо няма план "Б"?
Тезата, че светът може лесно да се откаже от долара, се върти отдавна. Еврото остава фрагментирано между фискалните политики на отделните страни членки, а китайският юан страда от строг капиталов контрол.
"Виждам многото проблеми, но от друга страна смятам, че институциите в Европа са по-силни", смята експертът.
Резултатът е капан без изход. Всички критикуват хегемонията на долара, но на практика няма друг пазар, способен да поеме световният капитал.

А на въпрос дали юанът ще измести долара, проф. Рогоф отговаря: "Това ще се случи само ако Китай разгроми Съединените щати във война, която опустоши американската икономика. Но китайската валута може да стане много по-важна".
Според него за повече от половината държави в света Китай е основният търговски партньор. "Китай все повече принуждава своите търговски партньори поне да деноминират износа си в тяхната валута. Преди 15 години това беше почти нищо, а сега повече от половината от китайския внос е деноминиран в китайска валута. Те отпускат все повече кредити в китайска валута", допълва финансистът.
Цената, която плащаме всички
Метафората за "къщата от карти" не означава непременно внезапен фалит на САЩ. Страната винаги може да емитира нова валута, за да покрие задълженията си.
Истинският риск се крие в бавното пренасяне на тежестта върху потребителите и инвеститорите.
Монетизирането на дълга и обезценяването на покупателната сила на долара автоматично оскъпява суровините, енергията, храните на международните пазари.
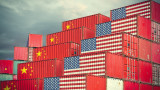
При висока доходност на облигациите, цената на кредитите и ипотеките в Европа остава висока за по-дълъг период. А по думите на експерти, когато разходите за лихви започват да изсмукват ликвидността от реалната икономика, корекциите на борсите стават въпрос на време.
"Държавният дълг на САЩ днес е на приблизително същото ниво като държавния дълг на всички останали развити икономики, взети заедно - включително Италия и Япония", казва Рогоф.





 USD
 CHF
 GBP