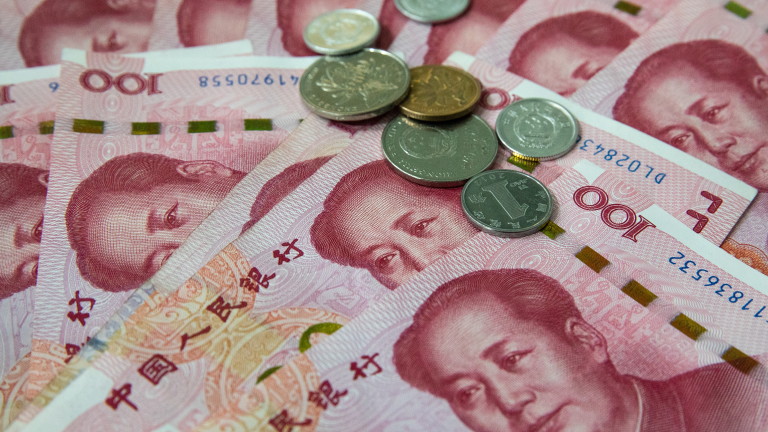
През последните години правителството в Пекин засили усилията си да утвърди международната роля на юана като резервна валута и средство за разплащане. Резултатите обаче остават противоречиви. Истинската интернационализация на китайската валута би изисквала значителен спад в търсенето на долара и еврото - сценарий, който изглежда възможен само при икономическа криза на Запад или срив на западните пазари на облигации.
Това се посочва в анализ на проф. Енрико Коломбато от Университета в Торино, изготвен за изданието GIS Reports. Според него в бъдеще юанът може да играе по-голяма роля в търговията, но не и като световна резервна валута.
Къде се намира юанът днес?
Към момента китайската валута съставлява 12,3% от специалните права на тираж (СПТ) на Международния валутен фонд (МВФ) - кошницата от валути, която фондът използва за своите транзакции. За сравнение, делът на долара е 43%, а на еврото - 29%.
Що се отнася до световните валутни резерви, юанът заема скромните около 2%, докато тежестта на долара и еврото е съответно 57% и 20%.
При международните транзакции делът на китайските пари е по-малко от една десета от този на долара и под една седма от този на еврото.
Готов ли е юанът за глобалната сцена?
Според проф. Коломбато, за да бъде една валута широко приета, тя трябва да отговаря на три основни критерия: обем, регулация и сила.
Китай покрива напълно само едно от изискванията - силата. През последните 10 години обменният курс на юана спрямо долара и еврото не се е променил съществено, което му осигурява относителна стабилност.

По отношение на обемите, страната отговаря само частично. Пекин е ключов играч в световната търговия, но нито един китайски финансов център не играе водеща роля на глобалните пазари. Голяма част от финансовите операции в юани са свързани основно с китайския износ за развиващите се страни и заемите по инициативата "Един пояс, един път".
Най-слабото звено на юана обаче е регулацията. Капиталовите потоци в Китай са строго контролирани, а правилата често се променят.
Инвеститорите може и да приемат краткосрочни договори в юани, но избягват да ги използват като основно средство за разплащане, освен ако не могат бързо да ги обменят в по-сигурни валути. Политическият и регулаторният риск в страната е твърде висок, което обяснява и нежеланието на централните банки да купуват китайски държавни облигации.
Три сценария за промяна
Въпреки усилията на Пекин да наложи валутата си заради престиж и политическо влияние, пробив в скоро време не се очаква. Дори алтернативи като дигиталната платформа mBridge (CBDC криптовалута, разработвана съвместно с Банката за международни разплащания) срещат недоверие, тъй като международната общност остава предпазлива към финансови потоци, наблюдавани от китайска държавна агенция.

Според анализа на проф. Коломбато, юанът ще остане второстепенна международна валута. Шансовете му за глобална доминация зависят от три малко вероятни сценария.
Сред тях все пак най-реалистичен е този, свързан с финансова криза в западния свят. Ако банките бъдат обхванати от паника и пазарите на облигации се сринат, инвеститорите може да потърсят сигурност в китайския държавен дълг. Ако китайската икономика се възприеме като стабилна алтернатива без рестрикции, ролята на юана ще нарасне рязко.
По-малко вероятен е мащабен срив на долара и еврото. Разпадане на еврозоната или трайна инфлация (над 5% годишно) на Запад биха отслабили доверието в сегашните резервни валути. Юанът би могъл да се възползва, особено ако предложи неограничена конвертируемост в злато - ход, който изглежда реалистичен на фона на мащабните покупки на ценния метал от китайската централна банка.
Най-голям ефект има най-малко възможния от днешна гледна точка сценарий - да видим истинска финансова дерегулация в Китай. Дори Пекин да премахне строгия контрол върху капитала, изграждането на доверие във финансовата система на един авторитарен режим отнема много време, подчертава проф. Коломбато.




 USD
 CHF
 GBP