Родителите купуват телефона, осигуряват парите за излизане и не говорят за семейния бюджет. После идва първата заплата, която не стига за познатия стандарт, а разликата започва да се покрива с кредити. Според финансовия консултант Стойне Василев именно по този начин желанието да предпазим децата от всяка трудност може да ги остави неподготвени за управлението на собствените им пари.
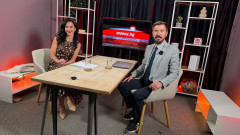
В студиото на Money.bg той обясни, че навиците се изграждат много преди пълнолетието. Децата виждат решенията на родителите и ги възпроизвеждат, дори когато у дома не се обсъждат спестяванията, заемите и инвестициите.
Така в кредитна спирала - теглене на заем след заем при все по-неизгодни условия за погасяване на стари и набъбнали от просрочия борчове, има над 120 000 българи на под 30 години, показват данните на Камарата на частните съдебни изпълнители. Хиляди са тези, които буквално от училище излизат затънали в дългове и с описано имущество.

"Има много родители, много баби и дядовци, които също са "клиенти" на ЧСИ за кредити, които са взели за своите деца и внуци. Тогава цифрата може би ще стане над 200 хиляди", посочи Василев.
Той не е против кредитирането, но настоява децата да виждат и неговата цена: "Това не са безплатни пари". Заемът означава бъдещи вноски, ограничения и отговорност, а не автоматично решение на всеки недостиг.
Кога помощта се превръща в зависимост
Даже и да продължаваме да "спасяваме" порасналите деца, всъщност им правим не по-малка мечешка услуга. Купуването на кола или жилище невинаги подготвя младия човек за самостоятелен живот и според Василев прекомерната подкрепа може да отлага поемането на отговорност.
"Не махайте пречките пред вашите деца, защото така ги правите слаби", обърна се той към родителите.
Разговорът за парите трябва да започне рано и да включва три основни теми: спестяване, кредити и инвестиране. Василев препоръчва при малките деца да се използват реални пари, първоначално - монети.

Причината е, че плащането с телефон или карта може да изглежда като магия: доближаваш устройството и желаната вещ става твоя. Парите в брой правят избора и ограниченията по-видими.
С възрастта джобните могат да се дават за седмица, а после за месец. Дъщеря му получава месечен бюджет още в седми клас и първоначално го изхарчвала за два дни. Според него такива грешки са полезни, когато залогът е малък, вместо урокът да дойде с първата кредитна карта.
Желания, спестявания, инвестиции
Съветът му за първите собствени спечелени пари не е непременно всичко да бъде спестено. Младежът може първо да купи нещо желано, за да усети връзката между труда и постигнатата цел.
След това обаче трябва да дойде и навикът да се заделят малки суми — например да се започне 10-20 евро, а след него и инвестирането. То в наши дни може да се случва през приложения за минимални суми, припомни Василев.

Източник: money.bg
Наблюденията му какво правим със спестеното показват и поколенчески разлики: по-възрастните предпочитат депозити, хората между 40 и 55 години се насочват към имоти и злато, а младите — към акции и криптовалути.
"Не бих препоръчвал на един млад човек да инвестира в ETF върху S&P 500", посочи Василев. Аргументът му е, че с малки суми младите могат да научат важни уроци и имат повече време да поправят грешките си.
В училище: кредити, данъци и пенсии
Според консултанта финансовата грамотност не трябва да бъде затворена в един отделен предмет. Темите могат да присъстват в математиката и други часове чрез практически задачи за връщане на кредит, натрупване на спестявания и работа на инвестициите.
Необходими са и знания за данъците, осигуровките и пенсионната система.
Иначе казано - сложна лихва, а не пълнене на басейни.
Василев разказва за 21-годишен младеж, който работел от две години, но не знаел, че плаща данъци. "Той си взима заплатата, има някакви фишове, които не ги гледа", разказа консултантът. Младият човек не бил наясно и с удръжките за пенсионно и здравно осигуряване

Той включва сред пропуските и непознаването на данъчните облекчения. Според него още с първата работа младият човек трябва да разбира не само колко получава, но и какво се удържа от заплатата му и защо.
Оценката му за общата тенденция обаче е негативна: достъпът до повече информация не означава по-добро финансово поведение. По неговите наблюдения хората продължават да задлъжняват, малцина инвестират, а спестяванията остават в депозити с минимална лихва при висока инфлация.
Целия разговор гледайте във видеото!











 USD
 CHF
 GBP