Броят на пратките на компанията се увеличава с едва 1.9%, докато приходите от куриерски услуги нарастват с 10.5%. Основната причина е по-високият приход от една доставка. В същото време Box Now, Sameday и Pigeon Express разширяват присъствието си при автоматите, а големите международни търговци насочват обемите си към доставчиците с най-ниски цени.
Най-важното от отчета:
- Пратките растат с 1.9%, а средният приход от една пратка с 8.5%.
- B2C сегментът в България остава близо до миналогодишните нива, като основният ръст идва от корпоративните клиенти и международните доставки.
- Приходите се увеличават, но EBITDA е нагоре само с 1%, а нетната печалба намалява с 1.4%.
Българската електронна търговия продължава да се разширява, но Спиди вече не успява да превръща този процес в същия ръст на собствените си обеми. Това е най-важният извод от индивидуалния финансов отчет на компанията към края на второто тримесечие на 2026 г.
За първите шест месеца Спиди е превозила близо 28 млн. пратки при 27.5 млн. година по-рано. Увеличението е едва 1.9%. Приходите от куриерски услуги обаче нарастват с 10.5% и достигат 100.7 млн. евро.

Разликата идва преди всичко от цената. Средният приход от една пратка се повишава от 3.32 на 3.60 евро, или с 8.5%. Компанията получава повече от всяка доставка, докато общият брой на обработените пратки остава почти без промяна.
Отчетът все още не включва увеличението на договорните цени с 5.7%, което влиза в сила от 1 юли. Неговото отражение ще се види през третото тримесечие, заедно с реакцията на клиентите към новите тарифи.
| Показател (хил. евро) | Първите 6 месеца на 2025 г. | Първите 6 месеца на 2026 г. | Изменение |
|---|---|---|---|
| Вътрешен пазар | 67 841 | 72 861 | +7.4% |
| Външен пазар | 23 335 | 27 874 | +19.5% |
| Общо приходи | 94 663 | 102 825 | +8.6% |
| Брой пратки (хил.) | 27 481 | 27 991 | +1.9% |
| Приход на пратка (евро) | 3.32 | 3.60 | +8.5% |
| EBITDA | 21 410 | 21 633 | +1.0% |
| Нетна печалба | 12 076 | 11 909 | -1.4% |
Пазарът расте, но B2C сегментът на Спиди не го следва
Самата компания посочва, че B2C сегментът на вътрешния пазар остава близо до нивата от миналата година. Основният принос за увеличението на вътрешните приходи идва от доставките между компании, където Спиди традиционно има силни позиции.
Това не означава, че българите са спрели да пазаруват онлайн. Променили са се видът на поръчките, маршрутите на доставките и начинът, по който големите онлайн търговци избират куриер.
Все по-голяма част от пазара идва от евтини стоки, поръчани от китайски и други международни платформи. При покупка за 8 или 10 евро дори малка разлика в цената на доставката има сериозна тежест. За търговец, който изпраща милиони колети, няколко десетки цента по-ниска тарифа означават значителна икономия.
Затова тези компании лесно прехвърлят обемите си между различни доставчици. В отчета Спиди говори за международни търговци с висока чувствителност към цените и голяма мобилност между куриерските компании. Големите потоци могат бързо да бъдат насочени към конкурент с по-ниска оферта.
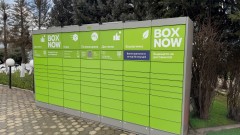
Паралелно с това расте делът на доставките до автоматични станции. По оценки на Box Now между 25% и 30% от всички доставки в България вече минават през автомати, при между 18% и 25% в края на 2025 г. Компанията разполага с около 800 устройства и планира да достигне 1200 до края на годината.
Sameday обяви още през ноември 2024 г., че мрежата ѝ надхвърля 950 easybox автомата. Към тях се добавят партньорски обекти и поръчките от eMAG. През пролетта на 2026 г. на пазара влезе и Pigeon Express с модел, който комбинира автомати, физически точки и мобилни куриери.
Точно към тази част от пазара се насочват новите инвестиции и най-агресивните ценови предложения. Там обаче Спиди отчита почти непроменени B2C обеми.
Голямата мрежа остава предимство, но изисква все повече разходи
Спиди не изостава по брой точки. Към края на юни мрежата ѝ включва 1286 места за обслужване, от които 817 автоматични станции. Само през първите шест месеца компанията е вложила 1 млн. евро в разширяването на мрежата от автомати.
Разликата е, че Спиди трябва едновременно да развива доставките до автомат и да поддържа съществуващата си инфраструктура от офиси, логистични центрове, автомобили и подизпълнители. Компаниите, изградени от самото начало около автоматичните станции, нямат същия разходен модел.
Икономиката на доставките също насочва пазара към автоматите. При доставка до адрес куриерът посещава получателите един по един, докато при автоматична станция десетки пратки се оставят наведнъж на едно място. Така се намаляват необходимото време, изминатите километри и разходът за труд.
В отчета Спиди посочва, че се стреми да увеличава дела на пратките, които минават през офис или автомат, тъй като те изискват по-малко ресурси. Компанията отчита и бързо увеличаване на трафика към автоматичните станции, подпомогнато от по-ниските цени.
Промоционалната тарифа за пратки до 3 кг от офис до автомат остава 1.52 евро с всички такси и ДДС до 1 януари 2027 г. Цената важи за пратките, които отговарят на условията на конкретната промоционална услуга, а не непременно за всички договорни и корпоративни клиенти. Тя не е засегната от увеличението на договорните цени от 1 юли.
Това показва къде конкуренцията е най-силна. Спиди може да повишава тарифите в голяма част от бизнеса си, но при малките пратки до автомат свободата е по-ограничена. Клиентът има повече алтернативи, а цените могат да бъдат сравнени лесно.
Почти непромененият брой пратки не е непременно слабост. Ако Спиди съзнателно се отказва от обеми с ниска рентабилност и успява да увеличи приходите с 10.5%, това може да се разглежда като по-внимателен подбор на бизнеса. Проблемът е, че EBITDA расте само с 1%, а нетната печалба намалява, което показва, че по-високият приход от една доставка засега основно покрива нарастващите разходи.
Какво всъщност стои зад международния ръст
Най-силното увеличение в отчета идва от външния пазар. Приходите от международни доставки нарастват с 19.5% за първите шест месеца и с 22.7% само през второто тримесечие. На пръв поглед това изглежда като успешно разширяване извън България, което компенсира по-слабата динамика при местните онлайн поръчки.
Публикуваният отчет обаче е индивидуален. Той включва дейността на българското дружество и клона в Гърция, но не прибавя директно приходите, разходите и печалбата на дъщерната компания в Румъния.
Там последната доставка до клиента се извършва от Dynamic Parcel Distribution, която е изцяло собственост на Спиди. Румънският бизнес присъства в индивидуалния отчет чрез инвестицията в дружеството, разчетите между двете компании и услугите, които те си фактурират. Към края на юни Спиди има вземане от румънското дружество по заем за 2.48 млн. евро с падеж през май 2028 г.
При останалата част от Европа Спиди работи с дружества от мрежата на Geopost. Когато българска пратка се доставя в друга държава, местното дружество извършва последната част от маршрута и фактурира услугата на Спиди. При пратка, която пристига в България, ролите се разменят и Спиди получава плащане за доставката до местния получател.
Сделките със свързани лица подсказват, че вторият поток увеличава тежестта си. Продажбите на Спиди към свързани компании нарастват с 43.5% до 10.4 млн. евро, докато закупените от тях услуги се увеличават само с 6.8% до 8.9 млн. евро. При дружествата от мрежата на Geopost извън дъщерните компании разликата е още по-видима: 5.6 млн. евро приходи срещу 1.2 млн. евро разходи.
Едно възможно обяснение е увеличаването на чуждите пратки, за които Спиди извършва последната доставка в България. Това остава предположение, а не доказан факт, защото отчетът не разделя входящите и изходящите международни пратки, а сделките със свързани лица покриват само част от външните приходи.
Ако значителен дял от увеличението действително идва от чужди пратки, доставяни в България, международният бизнес остава по-зависим от местния пазар, отколкото изглежда. Тези колети отново трябва да бъдат сортирани и разнесени тук, при същия натиск от по-ниски цени, автоматични станции и нови конкуренти.
Затова числото от 44.7%, посочено в раздела за рисковете като дял на международните доставки, не трябва да се сравнява директно с дела от 27.1% в таблицата с приходите. Първото се отнася за цялата група, включително дъщерните дружества, а второто само за индивидуалните резултати на Спиди.
Приходите растат, печалбата не
По-високите цени и възстановяването на международните обеми увеличават приходите, но разходите растат почти със същото темпо. Към края на юни нетната печалба е 11.9 млн. евро, с 1.4% под резултата година по-рано. EBITDA се увеличава само с 1% до 21.6 млн. евро, а маржът се понижава от 22.6% на 21%.
Спиди вече получава повече от всяка пратка, но почти целият допълнителен приход се поглъща от по-високите разходи. Компанията успява да запази печалбата близо до миналогодишната, но все още не успява да я увеличи. Печалбата на акция също се понижава, макар и слабо, от 2.25 на 2.21 евро.
Най-голямото перо са подизпълнителите. Разходите за тях достигат 45.8 млн. евро, което е увеличение с 12.9%. Спиди обяснява промяната с по-големия брой пратки, по-високия дял на международните доставки и увеличените възнаграждения на партньорите.
Разходите за служителите се повишават с 6% до 23.2 млн. евро, въпреки че броят на хората остава почти без промяна. Компанията плаща повече за екип със сходен размер, основно заради увеличението на възнагражденията и трудния пазар на труда.
Подизпълнителите и персоналът формират общо 77% от оперативните разходи. Именно затова автоматизацията и увеличаването на дела на доставките до офис или автомат са толкова важни. Те позволяват повече пратки да бъдат обработвани, без разходите за труд да растат със същата скорост.
Резултатът само за второто тримесечие изглежда значително по-добре. Броят на пратките се увеличава с 6.1%, а нетната печалба нараства с 50.9% до 6.3 млн. евро. Така компанията наваксва по-слабото начало на годината, но за целия шестмесечен период ръстът на пратките остава само 1.9%.
При сравнението на печалбата трябва да се отчете и еднократният положителен ефект от 1.2 млн. евро, записан година по-рано във връзка с актуализирани договори за наем. По-показателна остава общата картина към края на юни: приходите са с 8.6% по-високи, но печалбата е малко по-ниска.
Горивото влиза в цената, но юлският скок още не е в отчета
Преките разходи за гориво нарастват с 13.2% и достигат 1.74 млн. евро. Спиди не очаква това поскъпване да намали съществено печалбата, защото цената на горивото се включва в допълнителна такса, която се актуализира всеки месец.
Отчетът обаче приключва на 30 юни и не обхваща рязкото движение на петролните пазари през юли. На 23 юли Brent премина 100 долара за барел за първи път от края на май, след като хусите атакуваха два саудитски петролни танкера в Червено море. Това постави под натиск и втори ключов маршрут за износа от Близкия изток, докато трафикът през Ормузкия проток остава сериозно нарушен.
Към напрежението в Близкия изток се добави и прекъсване на доставките през Черно море. Caspian Pipeline Consortium спря товаренето на петрол край Новоросийск след атаки срещу танкери. По този маршрут преминава около 80% от петролния износ на Казахстан.
Тези събития вече се отразяват и върху цените в България. Таблицата на транспортната и логистична компания Transpress, която изчислява собствената си горивна такса според публикуваната от Lukoil цена на дизела, показва увеличение от 1.50 евро за литър на 5 юли до 1.70 евро на 24 юли. За същия период горивната такса в тази тарифа се повишава от 4% на 7%. Независимите данни на KARAI също поставят средната цена на дизела в страната около 1.70 евро за литър към 24 юли.
Механизмът на горивната такса ограничава риска за финансовия резултат на Спиди, но прехвърля увеличението към клиента. По-големият въпрос е какво ще се случи при подизпълнителите. Техните тарифи също зависят от горивата и възнагражденията, но не се променят автоматично всеки месец. Ако високите цени се задържат, натискът върху това перо ще се прояви в следващите тримесечия, макар точният му размер да зависи от договорите и от скоростта, с която новите разходи ще бъдат отразени в тарифите.
Към това вече се добавя увеличението на договорните цени с 5.7% от 1 юли. Ако нарасне и таксата гориво, клиентите ще усетят две промени в сравнително кратък период. Това се случва точно когато най-чувствителната към цената част от B2C пазара почти не носи допълнителни обеми за Спиди.
Компанията подчертава, че увеличението на цените е под инфлацията. По нейни данни общата инфлация е 6.8%, а при услугите достига 8.5%. За клиентите обаче решаващо е не сравнението с общия ценови индекс, а крайната тарифа спрямо тази на останалите куриери.
Третото тримесечие ще покаже дали стратегията работи
Спиди не губи приходи, но начинът, по който ги увеличава, се променя. Компанията вече не може да разчита, че растежът на електронната търговия автоматично ще донесе същия ръст на пратките. Затова търси повече приход от всяка доставка и насочва по-голяма част от трафика към по-евтините за обслужване офиси и автомати. Засега тази стратегия запазва печалбата, но не я увеличава.
Положителният сценарий за следващите месеци е обемите да се задържат след увеличението от 5.7%, делът на автоматите да продължи да расте, а по-високият приход от една пратка да започне да се превръща и в по-висока печалба.
Негативният сценарий е част от клиентите да се насочат към по-евтини конкуренти, докато заплатите, горивата и услугите на подизпълнителите продължат да поскъпват. Тогава натискът върху маржа ще остане въпреки новите тарифи.
На 30 юни е взето решение за разпределяне на дивидент от 17.047 млн. евро от печалбата за 2025 г., или около 3.17 евро на акция. Сумата трябва да бъде изплатена до края на август. Разпределението обяснява и понижението на собствения капитал от 67.6 млн. на 62.5 млн. евро.
Истинският тест идва след това. Отчетът за третото тримесечие ще покаже дали клиентите са приели по-високите цени, или ръстът на приходите ще бъде платен с още по-слаби обеми.





 USD
 CHF
 GBP