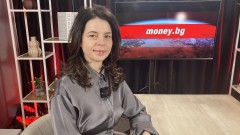
Киберрискът все още е подценяван, но с навлизането на все повече дигитално управлявани енергийни системи той се превръща във все по-сериозна заплаха. Това важи с особена сила за батерийните паркове, които вече не могат да бъдат разглеждани само като физически активи. Това коментира в студиото на Money.bg Преслава Генчева, Commercial Strategy and Growth Manager в Renewable Energy Insurance Broker (REIB).
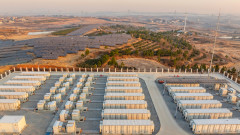
България вече разполага с над 5 GW работещи батерийни мощности, като само за малко повече от месец към тях са добавени над 1 GW. Бързото разрастване на сектора променя и профила на риска. Наред с пожарите и т. нар. thermal runaway все по-голямо значение имат Прекъсването на дейността, споделената инфраструктура и кибератаките.
"Лидери на мнение" представя ключовите за съвременната българска икономика компании, техните проекти, визия и принос към обществото.
"Киберрискът наистина става все по-популярен в световен мащаб. Постепенно тази тенденция се пренася и в България. Не само във ВЕИ индустрията. Разбира се, и много други индустрии могат да бъдат засегнати от кибератака. Но специално при батериите този риск може да бъде изключително актуален. Те са уязвими, защото не са просто физически актив, а са дигитално управлявани енергийни системи", посочи експертът.
Това променя и начина, по който се гледа на застрахователното покритие. При батерийния парк една кибератака не е задължително да доведе до физическо увреждане на оборудването, за да причини сериозна финансова загуба. Достатъчно е системата да спре да работи.
"Застрахователните решения, които търсим, са насочени не само към покриване на материални щети по активите вследствие на кибер инцидент, но и към прекъсване на дейността (Business Interruption), причинено от кибератака, независимо дали е настъпило физическо увреждане на батериите или друго оборудване", обясни тя.
Киберрискът на фокус
Пазарът постепенно се движи към отделни, специално структурирани киберзастраховки за енергийните проекти, а според Генчева това се очаква да се отрази и на изискванията на банките.
"Може би на пазара все повече вървим натам - да има една отделна tailor-made cyber полица за съответните паркове. И така наблюденията ни са, че и банките най-вероятно ще започнат все повече да търсят това покритие", подчерта тя.
Киберрисковете са само една част от по-широката промяна в профила на риска. При толкова бързо изграждане на нови мощности реалният експлоатационен опит не се натрупва със същата скорост.
"Говорим наистина за изключително бързо развитие. Какво означава това по отношение на риска и какво се случва, когато капацитетът расте по-бързо, отколкото опитът около него? Защото всъщност един батериен парк може да бъде изграден сравнително бързо, но след това натрупването на реален опит от експлоатацията и щетите се случва по-бавно", коментира Генчева.
Цялостен поглед върху жизнения цикъл
При застраховането вече се гледа целият жизнен цикъл на проекта, от транспорта и строителството до тестовете, въвеждането в експлоатация и последващата работа на парка. Потенциалната загуба също не се изчерпва със стойността на повреденото оборудване, подчерта експртът. Една материална щета може да спре работата на парка и да доведе до значителна загуба на приходи.
Ключов фактор е застраховането да се съобразява не само със стойността на активите, но и с начина, по който конкретният проект генерира приходи.
"Бизнес моделът трябва да се следва, особено когато говорим за застраховка "Прекъсване на дейност" или Business Interruption, и съответно как да бъдат изчислени по най-правилния начин обезщетенията за тази застраховка. Тогава със сигурност трябва да следваме revenue модела на парка", коментира още тя.
От значение е дали проектът работи по tolling, profit-share или хибриден модел. Тези различия имат пряко отношение към начина, по който се изчислява потенциалната загуба при Прекъсване на дейността.
Затова според Генчева застрахователният брокер трябва да бъде включен още в началните етапи на проекта, а не когато строителството вече е започнало. Ранното планиране позволява застрахователното покритие да бъде съобразено с изискванията на финансиращите институции и с договорите с доставчици и изпълнители.
Гостът в студиото даде пример с проект, при който банката е изискала клауза Delay in Start-Up към карго застраховката. Подобно покритие е важно, тъй като повреда по време на транспорта може да забави старта на проекта и съответно да доведе до финансови загуби.
"Тъй като бяхме включени от начало, клиентът успя да договори с доставчиците на оборудването за застрахователните разходи да бъдат изключени от техните договори, защото те не можеха да покриват тези изисквания. Ние работим с международни компании, за да я осигурим. Договорихме една обща полица, която покриваше всички доставки и съответно включихме тази клауза Delay in Start-Up", разказа тя.
Предизвикателството на хибридните проекти
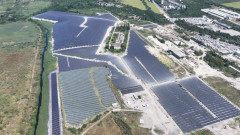
При комбинирането на батерии със съществуващи соларни или вятърни паркове картината става още по-сложна. Двата актива могат да споделят инфраструктура, което означава, че повреда в един елемент може да засегне и двата проекта.
"Вече не говорим за два отделни актива, защото между тях възникват зависимости", поясни експертът.
Такава зависимост може да има например при общ трансформатор или подстанция. Ако тя бъде повредена, последиците няма да се ограничат до новия батериен парк, а могат да спрат и вече работещия соларен парк. Именно затова застрахователното покритие трябва да отчита връзките между отделните активи и възможните последици при обща инфраструктура.
REIB работи в сектора от 15 години, като през този период самата индустрия се е променила значително. Проектите са по-големи, технологиите са по-сложни, а изискванията на финансиращите институции и застрахователите са по-високи.
"Към момента имаме над 7 GWp солари, над 14 GWh батерии, които застраховаме. И мога да кажа, че застраховаме над 80% от оперативните батерийни паркове в България", посочи тя.
За Генчева обаче значението на натрупания обем е свързано най-вече с опита, който стои зад него.
"Лидерството не е само въпрос на обем, а какво може да направим с опита, който този обем ни дава. И как може да го пренесем за клиента, за да го консултираме по-добре и да бъдем наистина негов risk advisor", заяви Генчева.
Според нея при оценката на един енергиен проект вече няма една характеристика, която сама по себе си да определя риска. Значение имат качеството на технологията и дизайнът, но също договорите, моделът на приходите, поддръжката, аварийните процедури, киберзащитата и цялостната застрахователна програма.
"Един проект не става банкируем или застраховаем в деня, в който започнеш да търсиш решения за финансиране или за застраховка. Той се изгражда като такъв още от първите решения, които вземаш на първите етапи на проекта", заключи Преслава Генчева.
Целия разговор гледайте във видеото!
Застрахователният бизнес е сред стълбовете на българската икономика, той се развива устойчиво и показва все по-голяма значимост. Какви са постиженията, предизвикателствата и целите на компаниите в него - вижте повече в специалната страница на проекта Лидери на мнение: Застрахователен сектор.






 USD
 CHF
 GBP