
Инвестиционният свят днес е обсебен от въпроса кои компании ще спечелят най-много от изкуствения интелект. Капиталът се насочва към Nvidia, центрове за данни, полупроводници, електроенергия, мрежово оборудване и софтуер. Но съществува и друг, значително по-малко обсъждан начин да се мисли за следващото десетилетие: не само кои бизнеси AI ще направи по-продуктивни, а кои активи изкуственият интелект почти не може да обезцени.
Именно през тази призма луксозните стоки изглеждат необичайно интересни, а LVMH може да се окаже един от най-любопитните структурни случаи на европейския пазар. При цена около 455 евро акциите се намират почти наполовина под върховете си от 2023 г., докато компанията продължава да притежава някои от най-разпознаваемите и трудни за възпроизвеждане марки в света.
Същността на тезата е проста. Изкуственият интелект постепенно намалява цената на интелектуалното производство. Текст, изображения, анализ, код, дизайн и голяма част от услугите, които до скоро изискваха значителен човешки труд, могат да бъдат създавани все по-бързо и по-евтино. Колкото повече това се случва, толкова по-малка стойност ще носи самата функционалност и толкова по-важни могат да станат характеристиките, които не могат да бъдат копирани с алгоритъм: автентичност, история, социален статус, физическа оскъдност, репутация и културен капитал.
AI може за секунди да генерира дизайн, който визуално напомня на Louis Vuitton или Dior. Не може обаче да генерира 170 години история, да създаде със задна дата наследството на една модна къща или да произведе социалното значение на това да притежаваш истински продукт на Tiffany, Bulgari или Dom Pérignon.
Това превръща лукса в интересен контрапункт на AI революцията. Повечето стоки се конкурират чрез по-добра функционалност или по-ниска цена. Истинският лукс продава нещо различно. Клиентът не купува чанта Louis Vuitton, защото тя пренася вещи десет пъти по-добре от чанта за 100 евро. Не купува часовник или бижу заради чистата им практическа функция. Плаща за принадлежност, идентичност, история и сигнал към останалите.
Именно затова класическата икономическа логика на технологичното заместване работи по-слабо. AI може да направи евтината алтернатива много по-добра, но не може автоматично да превърне евтината алтернатива в символ на статус.

При LVMH това предимство е особено силно, защото инвеститорът не купува една марка, а цяла екосистема от луксозни активи. Louis Vuitton, Dior, Fendi, Loro Piana, Tiffany, Bulgari, Moët & Chandon, Hennessy, Dom Pérignon и Sephora покриват различни категории, ценови сегменти и географии. Тази диверсификация не премахва цикличността, но намалява зависимостта от един продукт или една модна тенденция. По-важното е, че голяма част от стойността на групата не се намира в заводите, машините или материалните активи. Тя се намира в марки, които са изграждани в продължение на поколения и които нов конкурент не може просто да пресъздаде чрез повече капиталови разходи.

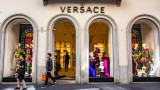
Източник: Louis Vuitton
Именно тук сегашната оценка става интересна. При цена около 455 евро пазарната капитализация на LVMH е приблизително 226 млрд. евро, а стойността на предприятието е около 251 млрд. евро. Акцията се търгува при приблизително 20,9 пъти печалбата за последните дванадесет месеца и около 20 пъти очакваната печалба, при EV/EBITDA от около 9,8 пъти.
Това трудно може да бъде наречено класическа "евтина акция", ако гледаме само абсолютните коефициенти. Но оценката трябва да бъде разглеждана спрямо качеството на активите. Компанията генерира близо 79,6 млрд. евро годишни приходи, EBITDA около 20 млрд. евро, оперативен паричен поток от приблизително 18,6 млрд. евро и свободен паричен поток около 11,5 млрд. евро. Оперативният марж остава над 22%, а възвръщаемостта на собствения капитал е около 16,6%.
Слабостта, която пазарът наказва, също е видима. Приходите през последното отчетено тримесечие са се свили с около 2,9% на годишна база, а печалбата не показва растеж. Китайският потребител остава много по-слаб от годините преди пандемията, европейската икономика е вяла, а част от по-масовия слой на луксозното потребление е чувствителен към високите лихви и по-ниското потребителско доверие.
Именно тази комбинация свали LVMH от зоната около 900 евро през 2023 г. до около 455 евро днес. Дори само в рамките на последните 52 седмици акцията е паднала от връх 654,70 евро до близо 440 евро, а сегашната цена остава под 50-дневната и 200-дневната средна.
Това обаче е точно мястото, където трябва да разграничим цикличен спад от структурно разрушаване. Ако Louis Vuitton, Dior, Tiffany и Bulgari губеха трайно културната си стойност, 20 пъти печалбата вероятно нямаше да бъде ниска оценка.

Източник: iStock
Ако обаче наблюдаваме нормализиране след изключително силния постпандемичен цикъл, слабост в Китай и временно притискане на по-аспирационния потребител, тогава сегашната цена започва да изглежда съвсем различно. Компанията продължава да генерира повече от 10 млрд. евро свободен паричен поток, балансът остава управляем, а дивидентната доходност вече е около 2,8% спрямо петгодишна средна около 1,8%.
Това означава, че инвеститорът получава значително по-висока текуща доходност, отколкото пазарът традиционно е изисквал от този бизнес.
Има и още един аргумент, който според мен е особено важен в света след AI. Изкуственият интелект вероятно няма да разпредели икономическите си ползи равномерно. Възможно е той да увеличи производителността, но същевременно да концентрира още повече доходи и богатство при собствениците на капитал, най-ценните специалисти и победителите в новата технологична икономика.
За масовото потребление това може да бъде двусмислено. За най-високия сегмент на лукса обаче концентрацията на богатство не е непременно отрицателна. Ако глобалният 1% стане още по-богат, пазарът на редки, престижни и социално разпознаваеми активи може да продължи да расте независимо от натиска върху средния потребител.

Това не означава, че целият луксозен сектор е защитен. Напротив, именно тук трябва да бъдем внимателни. Голямата опасност е в сегмента на т.нар. aspirational luxury, където клиентът не е истински богат, а купува премиум продукт периодично като символ на социален напредък.
Този потребител е много по-чувствителен към икономическата среда, лихвите, пазара на труда и цените на активите. Компаниите, които са разширили прекалено силно присъствието си към този слой, могат да изпитват продължителен натиск. Най-силните марки обаче имат възможност да се върнат нагоре по ценовата пирамида, да ограничават предлагането, да увеличават цените и да възстановяват усещането за недостъпност.
И точно тук се намира икономическият ров на LVMH. Истински силната луксозна марка има едно необичайно качество: по-високата цена понякога не намалява търсенето, а подсилва желанието за продукта, защото цената е част от самия социален сигнал. Това е логика, която почти няма аналог в масовото потребление. Ако един автомобил, телефон или софтуер стане два пъти по-скъп без подобрение във функционалността, потребителят търси алтернатива. При най-високия клас лукс повишаването на цената може да увеличи усещането за рядкост и престиж. Именно това дава на компании като LVMH необичайна дългосрочна ценова сила.
AI дори може косвено да засили този ефект. Ако изображенията, дизайните и дигиталните преживявания станат практически безкрайни, оригиналът може да стане по-ценен. Ако всеки може да генерира перфектно изображение на диамантено бижу, притежаването на физическо Tiffany може да носи още по-силен сигнал. Ако AI позволи на хиляди марки да създават визуално впечатляващи продукти, историята и автентичността могат да станат основната граница между премиум и истински luxury.
Това е обратната страна на технологичната дефлация: колкото повече дигиталните неща се обезценяват чрез безкрайно възпроизвеждане, толкова по-ценни могат да стават автентичните физически активи с доказуем произход.
Разбира се, тезата има сериозни рискове. Китай остава ключова променлива, а трайна слабост на китайското богатство би ограничила растежа. Валутните движения могат да натискат резултатите. LVMH има около 37 млрд. евро дълг спрямо приблизително 12 млрд. евро кеш, което не е тревожно при сегашните парични потоци, но не е и пренебрежимо.

Източник: iStock
Творческите цикли на отделните марки също имат значение, защото luxury бизнесът зависи не само от историята, а от способността историята да остане желана от следващото поколение потребители. И най-важното, ако сегашният спад в приходите се окаже начало на структурен проблем, а не цикличен епизод, сегашното P/E около 20 може да се окаже далеч по-малко привлекателно, отколкото изглежда.
Но именно асиметрията прави случая интересен. Пазарът вече е намалил цената на LVMH почти наполовина спрямо историческия връх и оценява компанията при коефициенти, които преди няколко години биха изглеждали необичайно ниски за този тип актив.
В същото време основните марки продължават да съществуват, компанията продължава да генерира двуцифрен милиарден свободен паричен поток, оперативните маржове остават високи, а глобалното богатство не е изчезнало. Инвестиционната теза следователно не изисква връщане към безкраен двуцифрен растеж. Достатъчно е сегашният спад да се окаже цикличен и групата постепенно да се върне към нормализиран растеж.
Това води до по-широк инвестиционен извод. Следващите големи възможности около AI може да не се намират само в компаниите, които произвеждат чипове или строят центрове за данни. Част от тях могат да бъдат при бизнеси, които притежават активи, чиято стойност AI трудно може да репликира. Земя на уникално място, физическа инфраструктура, исторически марки, достъп до ограничени ресурси, културен капитал и автентичност могат да се окажат все по-ценни именно защото интелектуалното производство става все по-евтино.
Затова LVMH е интересна не просто като паднала luxury акция. Тя може да бъде част от съвсем различна инвестиционна тема: какво остава оскъдно в свят, в който AI прави все повече неща изобилни.
Ако отговорът е история, автентичност, статус и физическа рядкост, тогава портфейл от марки като Louis Vuitton, Dior, Tiffany, Bulgari и Dom Pérignon представлява необичаен стратегически актив. А когато такъв актив се предлага при приблизително 20 пъти печалбата след спад от почти 50% спрямо историческите върхове, поне заслужава много по-сериозно внимание, отколкото предполага сегашният песимизъм около сектора.
AI може да създаде безкрайно количество съдържание, дизайн и информация. Но не може да създаде история със задна дата. И в икономика, в която все повече неща стават лесни за копиране, онова, което не може да бъде копирано, може да се окаже най-ценният актив от всички.
Материалът има аналитична и информационна цел и не представлява инвестиционен съвет, препоръка за покупка или продажба на финансови инструменти или обещание за бъдеща доходност.











 USD
 CHF
 GBP