
България прави най-голямата крачка към промяна на пенсионния си модел от четвърт век насам. Мултифондовете във втория и третия осигурителен стълб ще променят коренно начина, по който пенсионните дружества управляват спестяванията на няколко милиона работещи българи.
Именно затова Money.bg създаде поредицата "Твоята пенсия, твоето бъдеще". В нея даваме думата на експертите, които ще обяснят как работи новият модел, какво ще се промени за осигурените и как тези промени могат да се отразят на бъдещата им пенсия.
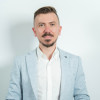
Мултифондовият модел е една от най-съществените промени в допълнителното пенсионно осигуряване у нас. За първи път осигурените лица ще могат да избират не само пенсионното дружество, но и инвестиционния профил, в който ще бъдат управлявани средствата им. Какво означава това за пазара и за бъдещите пенсионери? По темата разговаряме с Иван Иванов, Главен изпълнителен директор на "ЛЕВ ИНС Пенсионно Осигуряване" АД.
Иван Иванов е Главен изпълнителен директор на "ЛЕВ ИНС Пенсионно Осигуряване" и член на УС на БАДДПО. Той има над 20 години опит във финансовия сектор, с фокус върху управлението на инвестиции и пенсионни фондове. Преди да поеме настоящата си позиция, ръководи Инвестиционния отдел в ПОК "ДСК-Родина" и заема ключови роли като портфолио мениджър и финансов анализатор. Притежава CFA квалификация и е лицензиран инвестиционен консултант.
Господин Иванов, за първи път от въвеждането на капиталовия стълб в българската пенсионна система осигурените лица ще могат да вземат решение за управлението на пенсионните си средства, което не се изчерпва само с избора на пенсионно дружество. Какви нови възможности се разкриват пред клиентите?
Иван Иванов: Мултифондовият модел е най-съществената промяна във втория пенсионен стълб от неговото създаване досега, защото изяло променя философията на допълнителните пенсионни спестявания. Досега осигурените лица избираха пенсионно дружество, но не и начина, по който се инвестират средствата им. Това е естествена стъпка в развитието на капиталовото пенсионно осигуряване. Няма икономическа логика човек в началото на професионалния си път и човек, който е близо до пенсиониране, да следват една и съща инвестиционна стратегия. С въвеждането на мултифондовия модел управлението на пенсионните спестявания ще може да бъде съобразено с индивидуалния профил на всеки човек - неговата възраст, оставащото време до пенсиониране и готовността му да поеме определено ниво на инвестиционен риск.
Наред с повече възможности обаче идва и по-голяма отговорност. Затова прозрачността, ясната информация и финансовата грамотност ще бъдат от ключово значение, за да могат осигурените лица да вземат информирани решения.
Ще Ви попитам директно - ще доведат ли мултифондовете до по-високи втори пенсии? При какви обстоятелства и след колко време можем реално да очакваме ефект от промяната?
Иван Иванов: Както знаете, подготовката, анализът и работата по въвеждането на мултифондовата система продължават вече 2-3 години. През този период бяха разработени математически модели, чиито резултати показаха, че пенсионният модел може да бъде допълнително усъвършенстван чрез мултифондови портфейли, съобразени с жизнения цикъл на осигурените лица. Очакваният ефект от това е постигането на по-висок заместващ доход спрямо действащия модел. Това е важно разграничение. По-голямата експозиция към активи с променлива доходност предоставя потенциал за по-висока дългосрочна възвръщаемост, но е свързана и с по-висока пазарна волатилност. Именно затова изборът на инвестиционен профил трябва да бъде съобразен с личните цели и периода до пенсиониране.
Крайният резултат зависи от редица фактори включващи инвестиционната стратегия, развитието на финансовите пазари, размера и регулярността на осигурителните вноски, както и продължителността на периода, през който средствата се натрупват.
При пенсионното осигуряване говорим за инвестиции с хоризонт от десетилетия. Затова краткосрочните пазарни колебания не бива да бъдат водещ фактор при оценката на резултатите. Най-честата грешка е дългосрочната стратегия да се оценява през призмата на представянето за последната година.
В този ред на мисли, защо е важно да се осигуряваме върху реалния си доход и как укриването на осигуровки се отразява в дългосрочен план върху пенсионните ни спестявания и бъдещата пенсия?
Иван Иванов: Защото размерът на бъдещите пенсионни натрупвания зависи не само от постигнатата доходност, а и от размера на направените вноски. По-високите и регулярни осигурителни вноски формират по-голяма база, върху която се натрупва доходност във времето. Когато човек се осигурява върху доход, по-нисък от реалния, той не губи единствено разликата във вноската. Губи и възможността тези средства да се капитализират през следващите десетилетия. Именно силата на дългосрочното натрупване превръща всяка редовна вноска в съществен фактор за размера на бъдещата пенсия. Ето защо осигуряването върху реалния доход е не само законово задължение, но и отговорно финансово решение. То е инвестиция в собствената финансова сигурност след активния трудов живот.
Системата е проектирана така, че да работи и без изрични действия от страна на осигурените лица, като те ще бъдат разпределяни според възрастта и оставащия период до пенсиониране. За кои хора би било разумно сами да изберат подфонд, различен от определения за тях по подразбиране, и какви фактори освен възрастта трябва да вземат предвид?
Иван Иванов: Автоматичното разпределение е важен елемент от реформата, защото гарантира, че системата ще функционира ефективно и за хората, които не желаят или не са готови сами да вземат инвестиционно решение.
Активният избор е подходящ за осигурени лица, които разбират принципите на инвестирането, могат реалистично да оценят отношението си към риска и са наясно как различните инвестиционни профили съответстват на техните дългосрочни цели.
Важно е решението да не се основава единствено на историческата доходност на даден подфонд. Миналите резултати не са гаранция за бъдещо представяне и не трябва да бъдат единственият критерий при избора.
По-важно е да се търси баланс между очакваната доходност, допустимото ниво на риск и времето, през което средствата ще останат инвестирани. Именно това е основният принцип на дългосрочното и отговорно управление на пенсионните спестявания.
Като пенсионноосигурително дружество ние приемаме за свой ангажимент да предоставяме на клиентите прозрачна информация, професионално управление и необходимите инструменти, за да могат да направят информиран избор в съответствие със своите потребности и дългосрочни интереси.

Източник: Лев Инс
Как ще се различават трите подфонда на "ЛЕВ ИНС Пенсионно Осигуряване"?
Иван Иванов: Разликата е преди всичко в инвестиционния профил и допустимото ниво на риск. Динамичният подфонд е ориентиран към по-дълъг инвестиционният цикъл и по-висок потенциал за растеж, което означава и по-висока чувствителност към пазарните движения. Балансираният подфонд търси по-умерено съотношение между риск и потенциална по-висока очаквана възвръщаемост. Консервативният подфонд е предназначен за по-кратък хоризонт, при който запазването на натрупания капитал има по-голяма тежест.
Това всъщност е логиката на т.нар. жизнен цикъл при управлението на пенсионните активи, т.е. когато имаме повече време, можем да поемем повече риск,а когато времето намалява, фокусът постепенно се измества към съхраняването на капитала.
По-високият дял на акции и други инструменти с променлива доходност означава и по-висок риск. Трябва ли хората да очакват спадове в стойността на партидите?
Иван Иванов: Да. И това трябва да бъде ясно комуникирано. Ако човек избере по-динамична стратегия, той трябва да е готов да види периоди, в които стойността на партидата му намалява. Практиката показва, че това не е изключение, а нормална характеристика на капиталовите пазари. Важното е да се разграничат временната пазарна волатилност и реалната дългосрочна загуба. Ако имаме инвестиционен цикъл от 20 или 30 години, спадът на пазара в даден момент не трябва автоматично да води до промяна на стратегията.
Същевременно клиентите са защитени от регулаторната рамка и механизмите, предвидени в законодателството. Но трябва да бъдем много точни: защитата не означава гаранция, че стойността на партидата никога няма да се понижи временно.
Как ще се отрази реформата на българския капиталов пазар?
Иван Иванов: Потенциалът е сериозен. Пенсионните фондове са сред малкото институционални инвеститори, които имат естествено дългосрочен хоризонт. По-голямата свобода и по-широкият набор от допустими инвестиции могат да увеличат ролята на пенсионните активи като източник на дългосрочен капитал. Това може да бъде възможност и за българския капиталов пазар.
Но не трябва да поставяме като самоцел инвестирането в България. Основният критерий трябва да бъде интересът на осигурените лица.
Ако даден български актив предлага добра комбинация между пазарна динамика и очакван по-добър резултат във времето, той естествено може да бъде част от портфейла. Но пенсионният портфейл трябва да бъде диверсифициран и да използва възможностите и на международните пазари. По-голямата инвестиционна свобода трябва да означава по-добра диверсификация, а не просто повече инвестиции в един или друг пазар.
Ще засили ли мултифондовият модел конкуренцията между пенсионните дружества?
Иван Иванов: Убеден съм, че новият модел ще повиши не само конкуренцията, но и прозрачността в сектора и според мен това е един от положителните ефекти от реформата.
Конкуренцията вече няма да бъде само по историческа доходност. Ще се конкурират инвестиционни стратегии, управление на риска, качество на обслужването, прозрачност, дигитални услуги и такси. Това означава, че пенсионните дружества ще трябва да бъдат много по-ясни в обяснението на инвестиционната си политика.
Клиентът вече няма да пита само "Колко спечелихте?". Той все по-често ще пита "Как управлявате риска и защо портфейлът ми е структуриран по този начин?"
Това е много по-зрял разговор за пенсионното осигуряване.
Какво ще остане като основна роля на доброволното пенсионно осигуряване?
Иван Иванов: Мултифондовете в УПФ няма да отменят необходимостта от доброволно пенсионно осигуряване. Третият стълб има друга функция и тя е да даде възможност на човек или работодател да натрупва допълнителни средства извън задължителното осигуряване. Ако човек има конкретна цел за доход след пенсиониране, той трябва да разглежда всички източници на бъдещи средства като едно цяло.
Универсалният пенсионен фонд е част от задължителната система. Доброволният фонд позволява на всеки от нас да надгради тази база. В този смисъл мултифондовете не конкурират доброволното осигуряване и само могат да повишат общата финансова грамотност и интереса към пенсионното планиране.
Подготвени ли са българите за по-голямата инвестиционна отговорност?
Иван Иванов: Това ще бъде едно от големите предизвикателства. Имаме хора с много добра финансова грамотност, но имаме и значителна група, която не се интересува активно от начина, по който се управляват пенсионните ѝ средства.
Не смятам, че решението е да ограничим избора. Решението е да обясняваме по-добре.
Човек не трябва да бъде инвестиционен професионалист, за да избере подфонд. Но трябва да разбира няколко основни неща като: какъв е неговият хоризонт, какъв риск поема и какво може да се случи при пазарен спад.
Свободата на избор има стойност само когато е подкрепена с достатъчно информация.
По-големият избор върви ръка за ръка с по-голяма лична отговорност, но и с по-голяма отговорност на пенсионните дружества. Наш ангажимент е решенията да бъдат подкрепени с ясна информация, професионално управление и прозрачна комуникация.
Как се променя ролята на пенсионните дружества?
Иван Иванов: Ще трябва да бъдем едновременно инвеститори, технологични компании и финансови комуникатори.Управлението на активите остава в центъра, но вече няма да е достатъчно просто да управляваме професионално.
Трябва да можем да обясним на клиента какво правим и защо. Дигиталните инструменти ще помогнат много, защото клиентът трябва да има лесен достъп до информация за партидата си, инвестиционния профил и резултатите.
Но технологията не може да замени доверието.
Пенсионното дружество управлява средства, които клиентът няма да използва днес, но ще разчита на тях след години. Това изисква много по-високо ниво на доверие и отговорност.
Ако днес пред Вас стоят 25-годишен и 55-годишен човек, какъв съвет бихте дал на всеки от тях?
Иван Иванов: На 25-годишния бих казал: използвай времето. Не е необходимо да започнеш с големи суми. Важното е да започнеш рано и да бъдеш последователен. Времето и капитализацията са най-силните съюзници на младия инвеститор.
На 55-годишния бих казал: не се опитвай да наваксаш с прекомерен риск. Когато хоризонтът се скъсява, управлението на риска става все по-важно. А на двамата бих казал нещо общо и то е: интересувайте се от собствената си пенсия.
Не е необходимо да следите борсите всеки ден. Но трябва да знаете къде са парите ви, как се управляват и каква е стратегията ви. Пенсионното инвестиране не е състезание за най-висока доходност за една година. То е управление на капитал за следващите 20, 30 или 40 години. И точно затова най-ценният актив в пенсионното осигуряване остава времето.
Нашата отговорност като пенсионноосигурително дружество не се изчерпва с управлението на активите. Тя включва прозрачност във всяко решение, професионално управление на риска, открита комуникация и защита на интересите на осигурените лица. Вярвам, че именно доверието, последователността и информираният избор ще бъдат най-ценният капитал на пенсионната система през следващите години.







 USD
 CHF
 GBP