
България прави най-голямата крачка към промяна на пенсионния си модел от четвърт век насам. Мултифондовете във втория и третия осигурителен стълб ще променят коренно начина, по който пенсионните дружества управляват спестяванията на няколко милиона работещи българи.
Именно затова Money.bg създаде поредицата "Твоята пенсия, твоето бъдеще". В нея даваме думата на експертите, които ще обяснят как работи новият модел, какво ще се промени за осигурените и как тези промени могат да се отразят на бъдещата им пенсия.
Владимир Нечев има повече от 20 години опит в сферата на капиталовите пазари, придобит изцяло в банковия сектор, като последните 10 години заема различни ръководни позиции. От 2023 г. e Главен изпълнителен директор на ПОК "ДСК-Родина" АД, като в периода 2017-2023 г. е директор на дирекция "Паричен и капиталов пазар" в Банка ДСК.
За първи път от въвеждането на капиталовия стълб в българската пенсионна система осигурените лица ще могат да вземат решение за управлението на пенсионните си средства, което не се изчерпва с избора на пенсионно дружество. Какво принципно се променя за тях и чрез какъв механизъм мултифондовият модел би трябвало да доведе до по-добър пенсионен резултат?
Пенсионната система в България е в процес на развитие, като една от ключовите стъпки е въвеждането на мултифондов модел от 1.01.2027 г.
Реформата следва препоръки на международни финансови институции и цели да подобри ефективността на пенсионното осигуряване, като го направи по-гъвкаво и съобразено с индивидуалния профил на осигурените лица. Следва да уточним, че мултифондовият модел задължително ще се прилага за универсалните пенсионни фондове, а професионалните такива, където се осигуряват лицата първа и втора категория труд, остават извън обхвата на промените, предвид ограничения времеви период на осигуряване в тях. От друга страна при доброволните пенсионни фондове изборът дали и колко подфонда ще има е по преценка на всяко отделно пенсионно дружество.
Моделът предвижда средствата в универсалните пенсионни фондове да се разпределят в подфондове с различен инвестиционен профил - динамичен, балансиран и консервативен. Това позволява подходът към инвестирането да се адаптира спрямо възрастта, времевия хоризонт до пенсиониране и толерантността към риск и да се постигне по-активно управление на средствата, което е предпоставка за по-висока доходност в дългосрочен план. Голямото предимство на новия модел е, че той заменя еднаквата инвестиционна стратегия за всички с управление, съобразено с жизнения цикъл на осигуреното лице.
Законодателят е предвидил три подфонда и е обвързал разпределението в тях с възрастта на осигуреното лице. Какви са основните предимства и рискове на динамичния, балансирания и консервативния подфонд?
Основната логика на мултифондовия модел е инвестиционният риск да бъде съобразен с времето, което остава до пенсиониране. Когато хоризонтът е дълъг, човек може да понесе по-големи краткосрочни колебания в търсене на по-висока дългосрочна доходност. С наближаването на момента за пенсиониране водеща става защитата на вече натрупаните средства.
Динамичният подфонд е предназначен основно за по-младите осигурени лица. Законът допуска до 90% от активите му да бъдат инвестирани във финансови инструменти с променлив доход. Основното му предимство е по-високият потенциал за доходност в дългосрочен период и съответно по-добрата възможност за защита на натрупванията от инфлацията. Дългият хоризонт позволява временните спадове на пазарите да бъдат преодолени. Рискът е, че стойността на средствата може да се колебае значително и в отделни периоди доходността да бъде отрицателна. Затова този подфонд не е подходящ за хора с кратък инвестиционен хоризонт или с ниска поносимост към риск.
Балансираният подфонд съчетава инвестиции с променлив и с фиксиран доход, като допустимият дял на инструментите с променлив доход е до 55%. Неговото предимство е по-добрият баланс между потенциална доходност и стабилност. Очакваните колебания са по-умерени в сравнение с динамичния подфонд, но остава възможност за реален растеж на средствата. Основният риск е, че при неблагоприятна пазарна среда могат едновременно да поевтинеят както акциите, така и облигациите. Наред с това потенциалната му дългосрочна доходност обичайно е по-ниска от тази на динамичния подфонд.
Консервативният подфонд е насочен към хората, които са близо до пенсиониране. При него инвестициите във финансови инструменти с променлив доход са ограничени до 25% от активите. Основното предимство е по-ниската волатилност и по-добрата защита от значителен спад непосредствено преди започването на пенсионните плащания. Но "консервативен" не означава безрисков. Стойността му също може да се понижава, например при рязко покачване на лихвените проценти. Съществува и риск доходността да не компенсира напълно инфлацията, ако средствата останат в този подфонд прекалено дълго.

Източник: ДСК-Родина
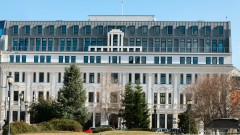
Централата на ПОК "ДСК-Родина" АД ул. "Георги Бенковски" №5 в София
Системата е проектирана така, че да работи и без изрични действия от страна на осигурените лица, като ги разпределя служебно според възрастта и оставащия период до пенсиониране. За кои хора би било разумно да изберат подфонд, различен от определения за тях по подразбиране, и какви фактори освен възрастта трябва да вземат предвид?
Служебното разпределение според възрастта е разумна отправна точка и за голяма част от хората вероятно ще бъде напълно подходящо. То следва логиката на жизнения цикъл - повече възможности за растеж в началото на трудовия път и постепенно намаляване на риска с наближаването на момента за пенсиониране. Възрастта обаче не може да отрази всички индивидуални обстоятелства.
Избор на подфонд, различен от определения по подразбиране, може да бъде разумен, когато способността или желанието на човека да поема риск съществено се различават от типичните за неговата възраст.
Например човек под 50 години може да предпочете балансирания или консервативния подфонд, ако трудно приема временни загуби, очаква пазарните спадове да го притесняват силно или знае, че при такъв спад би взел прибързано решение. По-консервативен избор може да е обоснован и когато натрупаните средства в УПФ ще бъдат особено важна част от бъдещия му пенсионен доход и той няма други съществени спестявания или активи.
Обратно, лице над 50 години, което все още има дълъг период до пенсиониране, стабилно финансово положение и висока поносимост към пазарни колебания, може да прецени, че динамичният подфонд е по-подходящ за него от балансирания. Така то приема по-големи временни колебания в търсене на по-висока потенциална доходност. Това обаче трябва да бъде информирано дългосрочно решение, а не реакция на текущото движение на пазарите.
Не бихме препоръчали изборът да се прави според доходността през последната година или въз основа на опит да се предвиди следващото движение на пазарите. Пенсионното осигуряване е дългосрочен процес и честото преминаване между различни стратегии под влияние на краткосрочни новини може да доведе до неблагоприятни резултати.
За да бъде изборът по-информиран, законодателството предвижда въпросник и консултация за определяне на допустимия инвестиционен риск при прехвърляне на партида от един фонд към друг. Въпросникът разглежда именно целите, отношението към временни загуби, значението на партидата за бъдещия доход и финансовите знания на лицето. Получената препоръка не ограничава правото му на избор, но предоставя полезна основа за вземането на решение.
Има и едно задължително ограничение: когато на осигуреното лице остават три години или по-малко до достигане на пенсионната възраст по чл. 68, ал. 1 от КСО, то може да участва само в консервативния подфонд. Целта е непосредствено преди пенсионирането натрупаните средства да бъдат в по-малка степен изложени на резки пазарни колебания.
Същественото увеличение на дела на активите, инвестирани в инструменти с променлива доходност, създава възможност за по-висока дългосрочна доходност. Какви ограничения, механизми за диверсификация, ребалансиране и управление на ликвидността ще използва ПОК ДСК-Родина при сериозни сътресения на финансовите пазари?
Обръщам внимание, че същественото увеличение на дела на активите, инвестирани в инструменти с променлива доходност се отнася основно за динамичния подфонд в УПФ, но по-високите законови лимити за инструменти с променлив доход са възможност, а не задължителна цел. В ПОК "ДСК-Родина" управлението ще се основава на предварително определено стратегическо разпределение и допустими граници за всеки подфонд, при постоянна оптимизация на съотношението доходност - риск. Рискът ще се ограничава чрез диверсификация по класове активи, емитенти, сектори и региони, включително чрез колективни инвестиционни схеми и борсово търгувани фондове. При съществени пазарни промени активното управление позволява поетапно ребалансиране и пренасочване към инструменти с по-добро съотношение между очаквана доходност и риск. При необходимост могат да се използват и разрешени хеджиращи сделки, които се разглеждат от Комитета по управление на риска. И не на последно място - за изпълнението на стратегическите цели в дългосрочен и средносрочен план, в ПОК "ДСК-Родина" се грижи екип от доказани експерти с дългогодишен опит и квалификация за финансовите пазари.
Разполагате ли със собствени актюерски разчети как мултифондовият модел би променил размера на втората пенсия за осигурени лица на 25, 40 и 55 години при еднакъв осигурителен доход?
Очакванията са мултифондовият модел да донесе по-висока доходност по индивидуалните партиди на осигурените лица, като тези прогнози стъпват на предимствата при активното управление на средства според избрания рисков профил и подфонд и по-ниските такси, които пенсионните дружества ще прилагат след 01 януари 2027 г. При допускане за средногодишна доходност от 5% и еднакъв осигурителен доход за период от 40 години (1400 евро), натрупаните средства в края на периода ще бъдат достатъчни за изплащане на пожизнена пенсия без допълнителни условия в размер над 560 евро/мес. За сравнение при 3% доходност тази пенсия би била около 350 евро.
И все пак, тъй като еднакъв осигурителен доход за период от 40 години е сценарий с изключително ниска вероятност, би било редно да вземем предвид поне 2% годишен ръст. Тогава очакваната пожизнена пенсия при прогнозна 5% доходност би се равнявала на сума над 750 евро/мес. Размерът на втората пенсия при лицата, на които им остават по-малко години до пенсионна възраст ще зависи от натрупванията до момента и избора на конкретен подфонд. ПОК "ДСК-Родина" предвижда качването на специален калкулатор на своята интернет страница в най-скоро време, с помощта на който всички осигурени лица ще могат да заложат изходни параметри и много лесно да се ориентират за очакваните резултати и натрупвания по партидата си.

Източник: ДСК-Родина
Каква средногодишна номинална и реална доходност след приспадане на таксите залагате в дългосрочните си разчети за динамичния, балансирания и консервативния подфонд?
В инвестиционната политика на УПФ не залагаме фиксирана номинална доходност, тъй като тя зависи в значителна степен от бъдещата инфлация и пазарната среда. Затова сме определили цели за реална доходност, тоест доходност над инфлацията:
- за динамичния подфонд - поне 2,5% средногодишна реална доходност за период от минимум пет години;
- за балансирания подфонд - поне 1% средногодишна реална доходност за период от минимум пет години;
- за консервативния подфонд - запазване на реалната покупателна способност за период до три години, или приблизително нулева реална доходност.
Инфлацията ще се измерва чрез хармонизирания индекс на потребителските цени за еврозоната, публикуван от Евростат. Ако например средногодишната инфлация е 2%, това би означавало ориентировъчни номинални цели от около 4,5% за динамичния, 3% за балансирания и 2% за консервативния подфонд. Важно е да отбележим, че пенсионните дружества не гарантират положителна доходност от управлението на подфондовете, но се гарантира брутният размер на вноските на лицата в техните индивидуални осигурителни партиди в универсалния пенсионен фонд
Очаквате ли мултифондовете и различията в постигнатите резултати да засилят конкуренцията между пенсионните дружества? Може ли това да доведе и до по-активно прехвърляне на средства между тях?
Да, очаквам мултифондовете да засилят конкуренцията между пенсионните дружества. Резултатите вече ще се оценяват не само на ниво фонд, а и между подфондове със сходен рисков профил. Това ще постави по-силен акцент върху качеството на инвестиционното управление, контрола на риска, таксите, обслужването и дигиталните услуги. В резултат на промените в КСО и актуалността на темата за мултифондовия модел, смятам, че по-голям брой лица ще проявят засилен интерес към личните си пенсионни партиди и ще започнат да следят по-обстойно натрупаните средства и как се управляват. Колкото по-добре информирани сме, толкова по-логичен става изборът да предпочетем за наш партньор в пенсионното осигуряване компания, която може да предложи висока степен на експертиза и се е доказала със своите резултати във времето, каквато несъмнено е ПОК "ДСК-Родина".
Мултифондовият модел е задължителен за универсалните пенсионни фондове, докато при доброволните фондове въвеждането му е по преценка на дружеството. Каква е логиката на това разграничение и какви са плановете на ДСК-Родина за доброволния пенсионен фонд?
Разграничението произтича от различната роля на двата вида фондове. УПФ е част от задължителното пенсионно осигуряване и обхваща хора с много различна възраст и инвестиционен хоризонт. Затова законодателят въвежда задължителни подфондове и служебен механизъм, който съобразява риска с оставащото време до пенсиониране.
Доброволното осигуряване се основава на личен избор или на договорености с работодател. Вноските, целите и периодът на спестяване могат да бъдат много различни, поради което дружествата получават свобода да преценят дали клиентското търсене и мащабът на фонда оправдават създаването на подфондове.
В ПОК "ДСК-Родина", отчитайки важността да предоставим пълната гама от възможности и да работим в посока подобряване на клиентската удовлетвореност, планираме да предложим няколко варианта за избор на подфондове в доброволния пенсионен фонд, които ще бъдат с различен инвестиционен портфейл и съответно различни нива на риск. Това ще допринесе за по-гъвкавото управление на средствата на лицата, спрямо техния инвестиционен профил и апетит към риска. Предстои да обявим по-детайлна информация.
Каква ще бъде стратегическата структура на портфейлите на трите подфонда в УПФ? Какъв дял ще заемат акциите, държавните и корпоративните облигации, алтернативните инвестиции и инфраструктурните активи и каква географска диверсификация предвиждате?
Стратегическата структура на всеки от трите подфонда ще бъде съобразена с неговия рисков профил и инвестиционен хоризонт. Динамичният подфонд ще има по-голяма експозиция към инструменти с променлив доход, при балансирания ще се търси по-равномерно съотношение между потенциал за растеж и стабилност, а при консервативния акцентът ще бъде върху ликвидността и ограничаването на пазарните колебания.
Портфейлите ще бъдат диверсифицирани между различни класове активи, емитенти, икономически сектори и географски пазари. Конкретното стратегическо разпределение, допустимите диапазони и ограниченията за акции, облигации, колективни инвестиционни схеми, алтернативни инвестиции и останалите допустими активи са подробно описани в инвестиционната политика на УПФ "ДСК-Родина" и приложенията към нея.
Клиентите могат да се запознават с инвестиционната политика и актуалната структура на всеки подфонд на интернет страницата на ПОК "ДСК-Родина". Информацията за действителното разпределение по видове активи и емитенти се публикува регулярно след края на всяко календарно тримесечие и е достъпна на интернет страницата на компанията, така че всеки осигурен да може да направи информиран избор и да следи как се управляват средствата му. За по-добра информираност, ПОК "ДСК-Родина" публикува също и т.нар. инфографики с данни за разпределението на инвестициите по различни критерии - видове финансови инструменти, валута, географско разпределение, както и за най-големите експозиции по емитенти по съответния клас активи.




 USD
 CHF
 GBP