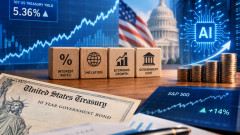
Доходността по 10-годишните американски държавни облигации вече премина 5%, а 30-годишните книжа се доближиха до 5,6%. Това не е просто движение на облигационния пазар. Ако подобни нива се задържат, те променят относителната привлекателност практически на всеки финансов актив, защото за първи път от много години инвеститорът получава значителна номинална доходност от американски държавен дълг, без да поема корпоративния риск на акциите.
Исторически подобни периоди не означават, че всички рискови активи трябва да падат. Те означават нещо по-важно - капиталът започва да прави много по-голяма разлика между бизнеси, които произвеждат пари днес, и активи, чиято стойност зависи основно от обещания за далечното бъдеще.
Тук обаче има едно критично разграничение. Високи лихви и растящи лихви не са едно и също. Когато доходността се движи рязко нагоре, както през 2022 г. или както виждаме отново сега, най-големият натиск обикновено пада върху активите с голяма продължителност: дългосрочни облигации, скъпи растящи компании, чувствителни към финансирането недвижими имоти и бизнеси, които трябва постоянно да набират нов капитал.
Когато обаче доходността достигне високо ниво и се стабилизира, самите облигации постепенно стават много по-интересни, защото инвеститорът вече получава значително по-висок текущ доход и потенциална капиталова печалба, ако следващото голямо движение на лихвите бъде надолу.
2022 г. предлага почти лабораторен пример за първата фаза. Федералният резерв започна най-агресивния си цикъл на затягане от десетилетия, инфлацията достигна 9,1%, а доходността по облигациите се изстреля нагоре.
S&P 500 завърши годината с отрицателна обща възвръщаемост от 18,1%. Но загубите бяха изключително неравномерни. Индексът S&P 500 Growth се понижи с 30,1%, докато Value загуби само 7,4%. Communication Services падна с 39,9%, Consumer Discretionary с 37%, а някои от най-големите символи на предишния режим понесоха огромни загуби - Amazon загуби близо 50%, Nvidia около 51%, Meta приблизително 64%, а Tesla около 65%.
Причината не е мистериозна. При ниски лихви инвеститорът е склонен да плати много за печалба, която ще се появи след пет или десет години, защото тази бъдеща печалба се дисконтира с нисък процент. Когато безрисковата доходност се повиши, настоящата стойност на същия бъдещ паричен поток пада. Затова високите лихви удрят най-силно не непременно лошите компании, а компаниите, при които голяма част от оценката се намира далеч в бъдещето. Именно това превръща скъпите растящи акции в своеобразни дългосрочни облигации на фондовия пазар.

Другата страна на 2022 г. е още по-показателна. Докато технологичните и потребителските растящи компании се сриваха, S&P 500 Energy донесе около 65,7%. Това беше единственият сектор с огромна положителна възвръщаемост, а Utilities завърши с малък плюс от 1,6%. Енергетиката получи двойна подкрепа - инфлацията увеличаваше номиналната стойност на суровините, а компаниите вече генерираха силни текущи парични потоци. Инвеститорът не трябваше да чака десет години, за да види икономиката на бизнеса.
Това е първата категория активи, която заслужава внимание в среда на високи лихви и инфлационен натиск: реални активи и производители на суровини, особено когато причината за високите лихви е именно инфлацията.
Историческите изследвания също подкрепят това разграничение. Анализ на NBER върху периода 1963-2019 г. установява, че облигациите реагират отрицателно на неочаквана инфлация, докато суровините се представят значително по-добре като защита, особено при инфлационни изненади.
Това не означава, че петролът или суровините винаги печелят при високи лихви. Ако лихвите предизвикат рецесия и срив на търсенето, цикълът може бързо да се обърне. Но когато високите лихви са следствие от силна икономика, ограничено предлагане и инфлация, реалните активи имат фундаментално предимство.
Втората интересна група са компаниите с висока текуща свободна парична доходност и ниска зависимост от външно финансиране. Това е много по-точна характеристика от простото понятие "value". Компания с P/E 10, огромен дълг и предстоящо рефинансиране може да се окаже много по-уязвима от технологична компания с P/E 25, нетна парична позиция и огромен свободен паричен поток. При скъп капитал балансът отново започва да има значение. Нетният дълг, матуритетите, покритието на лихвите и способността бизнесът сам да финансира растежа си постепенно стават толкова важни, колкото ръстът на приходите.
Третата категория е късият държавен дълг и паричните инструменти. Това е може би най-голямата структурна разлика спрямо предходното десетилетие. Когато безрисковите инструменти носят висока текуща доходност, инвеститорът вече не е принуден да поема значителен риск само за да получи някаква възвръщаемост.
Но тук продължителността е критична. Докато доходността продължава да расте, кратките матуритети ограничават чувствителността към лихвените движения. Дългосрочната облигация може да предлага привлекателна доходност, но ако пазарните лихви продължат нагоре, цената ѝ може да падне значително.
Точно това беше един от най-болезнените уроци на 2022 г.
Облигациите, които традиционно трябваше да компенсират спада на акциите, също понесоха тежки загуби. Американският инвестиционен корпоративен дълг загуби приблизително 18%, а стандартният портфейл от 60% акции и 40% облигации се понижи с около 17%.
Причината беше общият фактор зад двете загуби: рязкото увеличение на дисконтовия процент. Когато лихвеният шок е основният риск, дългосрочните акции и дългосрочните облигации могат временно да се окажат много по-корелирани, отколкото предполага традиционната портфейлна теория.
Това ни води до активите, които исторически са най-уязвими. Първата група са дългосрочните облигации в самата фаза на покачване на доходността. Тяхната голяма продължителност означава висока чувствителност към всяка промяна на лихвата. Парадоксът е, че същите тези облигации могат да се превърнат в едни от най-интересните активи, когато цикълът достигне своя връх. При висока начална доходност и последващ спад на лихвите инвеститорът получава едновременно висок купон и капиталова печалба. Следователно въпросът не е просто "облигации или не", а къде се намираме в лихвения цикъл.
Втората уязвима група са скъпите растящи компании без достатъчен текущ паричен поток. 2022 г. показа колко бързо може да бъде унищожена оценката им. Това не означава автоматично, че големите AI компании днес трябва да повторят този сценарий. Microsoft, Alphabet, Meta и други имат огромни текущи печалби и баланси, които са много различни от типичната спекулативна технологична компания. Но колкото по-висок е множителят и колкото по-голяма част от оценката зависи от бъдещи печалби, толкова по-висока става летвата при безрискова доходност над 5%.
Третата проблемна зона са недвижимите имоти и REIT компаниите с голям дълг. Недвижимият имот често се разглежда като естествена защита от инфлация, но това е само половината от историята. Високата инфлация може да увеличава наемите и стойността на реалните активи, но високите лихви увеличават цената на финансирането и намаляват настоящата стойност на бъдещите доходи.

През 2022 г. REIT секторът беше под сериозен натиск именно заради растящите лихви, а Morningstar отбелязваше, че по-високата доходност по държавните облигации прави доходоносните имоти относително по-малко привлекателни. Следователно при недвижимите имоти балансът, матуритетът на дълга и реалната доходност от имота стават решаващи.
Четвъртата рискова група са компаниите, зависими от постоянно рефинансиране. Именно тук може да се появи следващата фаза на сегашния режим. Ако 10-годишната доходност остане над 5% достатъчно дълго, проблемът постепенно престава да бъде само оценката на акциите. Старите облигации с купони от 2-3% започват да падежират и трябва да бъдат заменени с финансиране на значително по-висока цена. Тогава високите лихви преминават от финансовите пазари директно в отчетите чрез по-високи лихвени разходи и по-ниски печалби.
Това е и причината банките да не могат механично да бъдат поставени сред победителите. По-високите лихви могат да увеличат нетния лихвен марж, но прекалено високите лихви могат едновременно да намалят търсенето на кредити, да увеличат кредитните загуби, да създадат загуби в облигационните портфейли и да повишат цената на депозитите. 2023 г. показа колко опасно може да бъде това съчетание за банки с лошо управлявана продължителност на активите и пасивите.
Следователно финансовият сектор може да бъде бенефициент от умерено високи лихви, но не непременно от неконтролирано растящи лихви.
Златото също изисква по-нюансиран прочит. Самата висока номинална лихва не е благоприятна за него, защото златото не носи доход. Решаващи са реалните лихви, инфлационните очаквания, доларът и доверието във фискалната и паричната система. Затова златото може да се представя силно едновременно с високи номинални доходности, ако инвеститорите виждат инфлационен, геополитически или фискален риск, но може да бъде под натиск, когато реалната доходност се покачва рязко.

Така настоящата среда може да се разглежда не като един режим, а като последователност от два.
Фаза едно е "доходността още расте". Там исторически най-уязвими са дългосрочните облигации, скъпите растящи акции, силно задлъжнелите недвижими имоти и компаниите, зависими от евтин капитал. По-устойчиви са краткосрочният дълг, бизнесите със силен текущ свободен паричен поток, определени value сегменти и, когато инфлацията е движена от суровини, енергетиката и други реални активи.
Фаза две е "доходността вече е висока, но спира да расте". Тогава картината може драматично да се промени. Висококачественият държавен и корпоративен дълг постепенно става по-привлекателен, а увеличаването на продължителността започва да предлага асиметрия, защото евентуален бъдещ спад на лихвите носи капиталова печалба. Ако стабилизирането на лихвите се случи без рецесия, качествените акции могат също да се адаптират. Ако причината е рецесия, тогава цикличните компании и суровините могат да загубят именно предимството, което са имали в първата фаза.
Това е най-важният урок от историята. Няма универсален "портфейл за високи лихви". Има портфейл за причината, поради която лихвите са високи.
Ако днешните над 5% са резултат от силна икономика, високи цени на енергията, огромно държавно предлагане на дълг и AI инвестиционен бум, тогава режимът е много различен от този, при който 5% доходност е последната спирка преди рецесия и агресивно намаляване на лихвите. В първия случай инвеститорът трябва да се страхува най-вече от продължителността и зависимостта от евтин капитал. Във втория високата доходност по качествените облигации може да се превърне от заплаха във възможност.
Затова може би най-важната графика за инвеститорите през следващите месеци не е S&P 500. Тя е 10-годишната американска доходност и причината за нейното движение.
При 5,25% пазарът вече не живее в света на безплатните пари. Всеки актив отново трябва да отговори на прост въпрос: защо да поемам този риск, когато американската държава вече ми плаща над 5%?
Активите, които имат убедителен отговор, могат да се окажат победителите в новия режим. Онези, чиито оценки все още зависят от връщането на евтиния капитал, вероятно ще бъдат подложени на най-тежкия тест.
Материалът има информационен и аналитичен характер и не представлява инвестиционен съвет или препоръка. Историческото представяне на отделните класове активи не гарантира бъдещи резултати, а ефектът от високите лихви зависи от инфлацията, икономическия растеж, кредитния цикъл и причините за промяната на доходността.






 USD
 CHF
 GBP