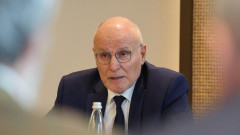
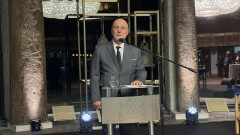
Общата парична политика в еврозоната трябва да се допълва от стабилни политики, защото външните шокове могат много бърза да се пренасят към вътрешната икономика а динамиката на инфлацията и кредита може да се различава от средната в рамките на единната валута. Това подчерта управителят на Българската народна банка Димитър Радев по време на конференция.
"Най-добрата защита срещу повтарящи се шокове не са постоянните компенсации, а по-силните институции, разумните буфери и по-голямата способност за адаптация", заяви той, цитиран от пресцентъра на БНБ.

Затова и по думите му за България е важно не само да управлява цикличните рискове, "но и да продължи прехода към модел на растеж, основан по-трайно върху производителността, инвестициите и по-високата добавена стойност, като същевременно укрепва фискалната си позиция".
Той коментира и септемврийското повишение на основните лихвени проценти: "Търпението остава важно, но бдителността все пак трябва да има малко по-голяма тежест. Това не е призив за автоматично затягане. Означава да дадем време на предходните решения да проявят ефекта си, като същевременно останем готови да реагираме, ако данните сочат по-голяма устойчивост на инфлационния натиск".
Той цитира и данните на ЕЦБ, според които общата инфлация да бъде средно 3,0 процента през 2026 г., 2,5 процента през 2027 г. и 2,1 процента през 2028 г. Инфлацията без енергия и храни пък се очаква да бъде 2,5 процента през тази година, 2,6 процента през следващата и 2,3 процента през 2028 г.
Радев обаче предупреди: "Неотдавнашен анализ на ЕЦБ показва, че промените в цените на едро на природния газ могат вече да се пренасят по-бързо към потребителските цени на газа, отколкото при предходния епизод, макар че ефектът върху цените на електроенергията може да е по-слаб. Все още не знаем колко дълго ще продължи енергийният шок и как ще реагират предприятията и домакинствата".
Затова и макар растежът да се е оказал по-устойчив от очакваното и да имаме запазени вътрешно търсене, трудов пазар и публични и частни инвестиции "устойчивостта не бива да се бърка с неуязвимост": "Една устойчива икономика може да поеме шока по-успешно. Но тя може и да улесни пренасянето на по-високите разходи от предприятията към цените. Затова трябва да оценяваме растежа и инфлацията съвместно".
По същата причина той се обявява и за "временна и целенасочена" подкрепа при тежък външен шок: "Широкообхватните мерки могат да увеличат търсенето, да забавят приспособяването и да изчерпят фискалното пространство".








 USD
 CHF
 GBP