Инвестициите в офис площи в България достигат 245 млн. евро през първите девет месеца на 2026 г. Така обемът им на практика се изравнява с резултата за цялата предходна година. Това показват данните на консултантската компания за бизнес имоти Cushman&Wakefield | Forton за третото тримесечие на 2026 г.
Пазарът отчита промяна в поведението на компаниите, като все по-ясно се откроява тенденцията към придобиване на офиси за собствено ползване, което ограничава кръга на потенциалните наематели. Общият обем на наетите и придобитите за собствено ползване офис площи намалява с 13% спрямо година по-рано.
"Данните за периода показват, че въпреки по-умерената наемна активност инвеститорите запазват положителните си очаквания за развитието на пазара на офис площи в столицата. Това потвърждава, че инвестиционните решения се определят не само от текущото търсене на площи, но и от оценката за дългосрочния потенциал на активите", коментира Станимира Пашова, изпълнителен директор на Cushman&Wakefield | Forton.
От началото на годината са реализирани 20 сделки с офис активи - 16 за цели сгради и четири за самостоятелни офиси. Общата площ на придобитите имоти достига 106 000 кв. м при 89 000 кв. м за цялата 2025 г.
Чуждестранните инвеститори участват само в три от сделките, но формират 55% от общия инвестиционен обем. Това показва, че значителна част от вложенията се концентрират в ограничен брой по-мащабни придобивания.
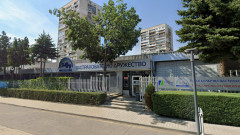
Сред най-значимите сделки е придобиването на Telus Tower от гръцката Eurobank от Prodea Investments, финализирано в началото на третото тримесечие. Реализирани са и поне три сделки с трофейни офис сгради в централните бизнес зони, чиято обща площ е под 3000 кв. м, а стойността им достига 30 млн. евро, сочат данните на консултанската компания.
Доходността при първокласните офис активи се повишава до 7,50% през третото тримесечие спрямо 7,25% през предходния период.
Източник: iStock
Наемната активност се забавя, а компаниите търсят по-малки офиси
Докато инвестиционният пазар остава активен, търсенето на офис площи под наем отслабва. През третото тримесечие общият обем на заетите офис площи в София достига 46 052 кв. м - спад от 8% спрямо предходното тримесечие и от 28% на годишна база.
От тях близо 38 700 кв. м са наети, а около 7400 кв. м са придобити за собствено ползване. Деветмесечният обем на заетите площи възлиза на близо 147 000 кв. м.
Броят на договорите за наем остава приблизително непроменен спрямо второто тримесечие, но сделките са за по-малки пространства. Средната наета площ намалява до 560 кв. м при 630 кв. м през предходното тримесечие.
"Наблюдаваме сравнително устойчив брой договори за наем, но при по-малки площи. Липсата на мащабни сделки се отразява върху общия обем", посочва Йоанна Димитрова, мениджър "Офис площи" в консултантската компания.
За второ поредно тримесечие няма сключени договори за площи над 10 000 кв. м, посочват от Cushman&Wakefield | Forton. През периода е отчетена само една сделка за офис пространство между 5000 и 10 000 кв. м.
Преместванията формират 59% от общия нает обем, подновяванията на договори - 27,5%, а разширенията на съществуващи офиси - 8%. Делът на подновяванията остава под обичайните за последните години нива от 45-55%.
Въпреки по-слабата наемна активност и увеличението на свободните площи, наемните нива в София остават стабилни през третото тримесечие.
Наемите за първокласни офиси в централните бизнес зони достигат около 20 евро на кв. м месечно, а извън тях най-високите нива са около 18 евро на кв. м. Средните офертни наеми за офиси клас А се движат в диапазона 14-18 евро на кв. м месечно.
IT секторът вече формира под 30% от наетите площи
Променя се и структурата на търсенето. IT компаниите, които традиционно са сред основните двигатели на офис пазара в София, формират под 30% от наетите площи през второто и третото тримесечие на 2026 г.
За сравнение, през последните пет години делът на сектора е варирал между 35% и 70% от наетите площи, според данните на консултантската компания.
Тази промяна е важна за пазара, тъй като по-слабото участие на традиционно активния IT сектор ограничава търсенето на големи офис пространства и увеличава значението на по-малките наематели.
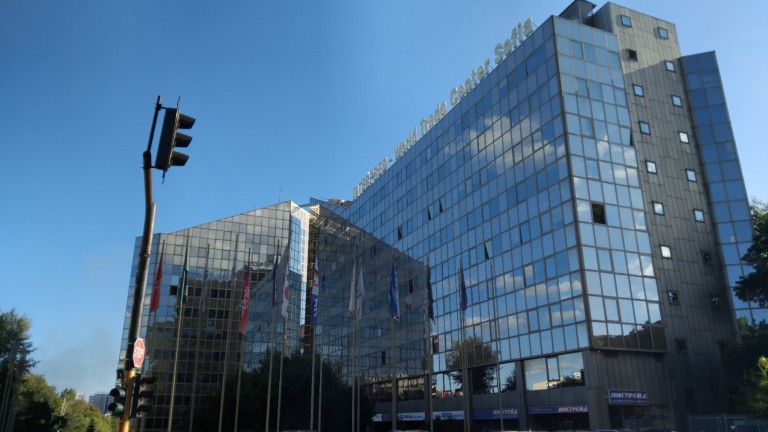
Източник: money.bg
Рекорден брой новозавършени офис площи
През третото тримесечие на тази година е завършено строителството на 22 600 кв. м нови офис площи - най-високият тримесечен обем от близо две години. Те са разпределени между три проекта със смесено предназначение - FPI City Tower, I Tower и NV Residence, посочват от Cushman&Wakefield | Forton.
Общият офис фонд в София достига близо 2,38 млн. кв. м, като според данните 84% от площите са предназначени за отдаване под наем.
Свободните офиси възлизат на около 284 000 кв. м, докато коефициентът на незаетост се повишава до 11,95% спрямо 11,64% в края на предходното тримесечие.
Най-съществено, според анализа, е увеличението в централните бизнес зони, където незаетостта достига 13,9% при 8,4% през предходното тримесечие. В широкия център показателят е 7%, в периферните райони - 15%, а по основните пътни артерии - 10,5%.
На този фон през третото тримесечие не е започнал нито един нов офис проект. Обемът на площите в строеж намалява до около 180 000 кв. м спрямо 203 000 кв. м в края на първото полугодие. Приблизително 42% от тях се очаква да бъдат завършени през следващите 12 месеца.
Според Станимира Пашова липсата на нови проекти показва по-предпазлив подход към бъдещото предлагане на фона на отслабващото търсене: "Пазарът на офис площи преминава през промяна, която не се изчерпва единствено с отслабването на наемната активност. Общата икономическа несигурност оказва влияние върху решенията на компаниите, а през следващите месеци ключово ще бъде как пазарът ще усвои новите площи, особено в централните бизнес зони. Липсата на нови проекти показва, че участниците на пазара подхождат по-предпазливо".
Качеството и локацията - по-важни фактори от цената на квадратен метър
Компаниите все по-често поставят качеството и локацията над цената на квадратен метър при избора на офис. Освен удобството за служителите, те оценяват енергийната ефективност на сградите, използването на зелена енергия и наличието на допълнителни услуги. Станимира Пашова коментира пред Money.bg по-рано през годината, че тази тенденция категорично ще се запази.
По думите й все по-голям е интересът към споделените и гъвкавите офис пространства, които позволяват на компаниите да използват готови, оборудвани помещения, без да влагат значителни средства в довършване и обзавеждане. Този модел е особено привлекателен в условията на икономическа несигурност, когато бизнесът се стреми да ограничава съпътстващите разходи и да насочва повече ресурси към основната си дейност. По оценка на изпълнителния директор интересът към гъвкавите офиси ще се запази и през следващите години.






 USD
 CHF
 GBP