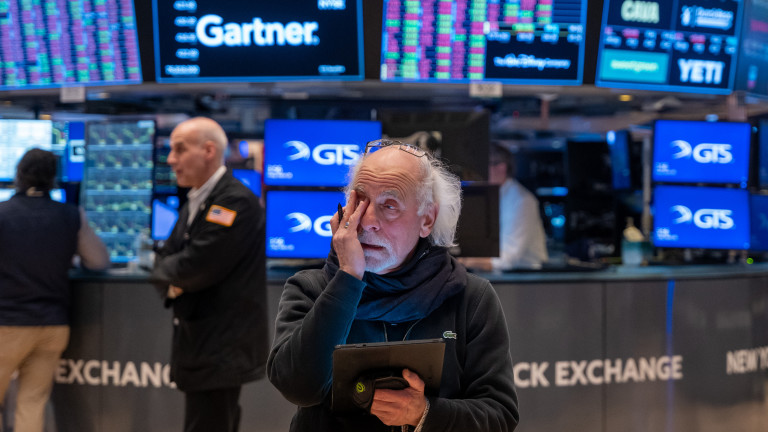
Статистиката все по-ясно показва, че американският капиталов пазар се превръща в надпревара, в която печели само първенецът. Докато най-големите компании трупат все по-голям дял от корпоративните печалби, малките и средните фирми остават на заден план - скъпи спрямо реалните си резултати и все по-трудно достъпни за финансиране.
Данните за индекса Russell 2000, който проследява малки и средни компании, са показателни: 41,5% от фирмите в него са отчели загуба през последните 12 месеца. Това се случва повече от шест години след началото на икономическото възстановяване и близо десетилетие след последната голяма рецесия, ако не се брои двумесечният спад в началото на пандемията от COVID-19, пише MarketWatch.
Прогнозите не вдъхват особен оптимизъм - според оценки на LSEG, изчислени на база средните анализаторски очаквания, 24% от компаниите в Russell 2000 се очаква да останат на загуба и през следващите 12 месеца.
Тези цифри обясняват защо малките и средните компании изглеждат значително по-надценени спрямо големите. Съотношението цена/печалба (P/E) на Russell 2000 за последните 12 месеца е 37,3, при 25,2 за S&P 500, по данни на Birinyi Associates. При изчисление на база прогнозна печалба за следващите 12 месеца разликата е 31,6 срещу 21,1.
Това не означава, че големите компании са евтини - в абсолютно изражение и S&P 500 остава силно надценен, но малките и средните фирми са изложени на далеч по-голям риск.
Корените на тази динамика са структурни. Изследване на Катлийн Кале от Университета на Аризона и Рене Стулц от Държавния университет на Охайо показва, че делът на общия доход на публичните американски компании, генериран от 100-те най-печеливши фирми, е нараснал драстично - от 48,5% през 1975 г. до 84,2% през 2015 г.
Икономиката все повече прилича на модел, в който водещите компании прибират по-голямата част от печалбите, а останалите играчи се борят за трохите.

Разследване на ProPublica от юни 2021 г. проследява как отслабването на антитръстовото регулиране от 70-те години насам е позволило вълна от корпоративна консолидация, довела до доминиращи играчи - от Microsoft и Oracle през 80-те и 90-те, до Amazon, Google, Facebook и Apple по-късно. Изданието определя резултата като "икономика на победителя, който взима всичко", характеризираща се с концентрирана собственост, високи маржове и скъпи акции.
Последица от тази среда е и изчезването на т.нар. ефект на малката капитализация - историческата тенденция акциите на по-малки компании да изпреварват представянето на най-големите. Според изследователи единственият начин този ефект да бъде възроден е инвеститорите да се насочат избирателно към качествени малки компании, а не към сектора като цяло.
Финансирането допълнително затруднява по-малките играчи. Даже цяла година след фалитите на Silicon Valley Bank и Signature Bank през март 2023 г., американските малки фирми продължаваха да срещат трудности при получаването на кредит от традиционни банки, показа през март 2024 г. проучване на "Ройтерс".
Това е особено показателно, като се има предвид ролята на малкия бизнес в икономиката - по данни на Търговската камара на САЩ той генерира между 43,5% и 50,7% от американския БВП и осигурява заетост на 45,9% от работната сила в страната, или около 61,6 милиона души.

На този фон предупрежденията за пазарен риск стават все по-настойчиви. Мениджърът на хедж фонд Марк Шпицнагел от Universa Investments предупреди за срив тип 1929 г., посочвайки, че експозицията на институционалните инвеститори към акции е достигнала най-високото си ниво от ноември 2007 г. - непосредствено преди тежкия мечи пазар тогава, припомня Independent.
Стратези от State Street, цитирани в същото издание, посочиха концентрацията на институционален капитал в акции като потенциален сигнал за тревога.
Комбинацията от тези фактори очертава пазар, в който инвеститорите трудно могат да разчитат на широка диверсификация в малки и средни компании, каквато е била печеливша стратегия през по-голямата част от XX век.
Докато структурните причини за концентрацията на печалбите - слабото антитръстово регулиране, високите бариери за навлизане в дигиталните пазари и ограниченият достъп до кредит за по-малкия бизнес, остават без сериозна промяна, анализаторите очакват разликата между водещите компании и останалия пазар да продължи да се задълбочава, а не да се стеснява.





 USD
 CHF
 GBP











niko-spPAvi7N
на 02.08.2026 в 14:10:03 #1Като резултат от всичко това се появиха свръхбогати хора, които започнаха да се изявяват като бизнес ангели. И все пак добре, че ги има, за да могат прохождащите, на които институционалните инвеститори, като банките например, не обръщат внимание, да могат да получат стартовия капитал за нещо наистина иновативно. Е, ако успеят да развият идеята в печеливш продукт или услуга, съдбата им е да бъдат погълнати от големите акули, но все пак реализирайки често доста добра печалба. Много често тези иноватори успяват да договорят като част от сделката да останат като управляващи директори във бившата си вече фирма и да продължат да я развиват, печелейки вече от висока заплата. Други пък отново се впускат в ново приключение със спечелените пари. Свят широк...